


Ub app
4,55.28K Arvustused
Rakenduse andmed
- Versioon
- 45.1.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 1 000 000+
- Arendaja
- Ubii Pagos C.A.
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
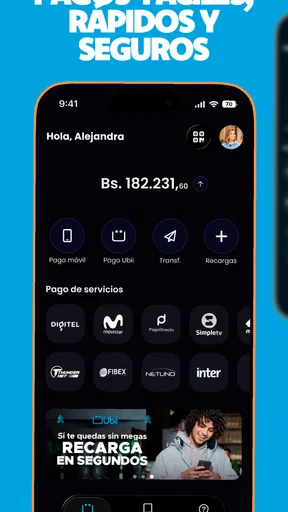
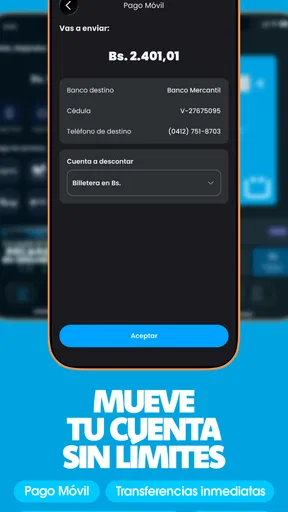
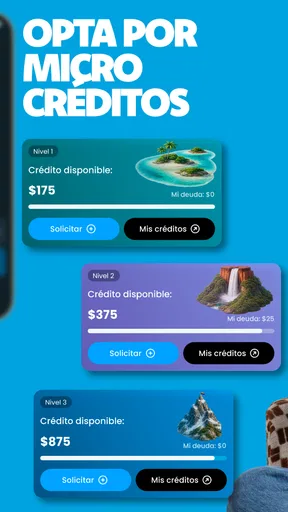
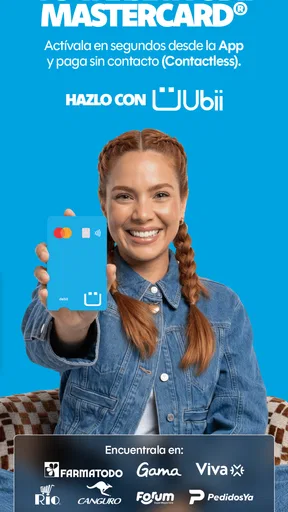
 Analüüsi koostas AppCompare
Kui otsid Androidi jaoks üht kohta, kus oma igapäevaseid makseid korraldada, jäi Ub app mulle silma eelkõige lihtsa lähtekoha tõttu: see on tasuta finantsrakendus, mille mõte on koondada maksete tegemine ühte rakendusse. Minu hinnangul ei ole selle väärtus niivõrd uhkes lisafunktsioonide loendis, vaid selles, kui mugavalt sobib see sinu tavapärase makserutiiniga.
Rakenduse on loonud Ubii Pagos C.A. ning see on Google Play keskkonnas kogunud keskmiseks hindeks 4,5, umbes 9,1 tuhat hinnangut ja ligikaudu 5,3 tuhat arvustust. Üle miljoni paigalduse näitab, et see ei ole väike katsetus, vaid tööriist, mida kasutab arvestatav hulk inimesi. Samas ei tähenda suur paigalduste arv automaatselt, et rakendus sobib igale kasutajale. Maksevahendi puhul loeb rohkem see, kas sinu harjumused, seadmed ja vajalikud teenused sellega kokku lähevad.
Kas Ub app on tasuta ja mida selle eest saab?
Ub app on tasuta rakendus. See on oluline lähtekoht, sest kasutaja ei pea rakenduse proovimiseks kohe ostuotsust tegema. Tasuta ligipääs tähendab siin praktiliselt seda, et saad enne oma igapäevase makseviisi muutmist vaadata, kas rakendus tundub loogiline, kas vajalikud toimingud on arusaadavad ja kas see sobib sinu kasutatava seadmega.
Minu jaoks on tasuta rakenduse suurim eelis just madal katsetamise risk. Kui tavapärane pangarakendus või mõni muu makseteenus on juba kasutusel, ei pea Ub appi paigaldades kohe vanast lahendusest loobuma. Mõistlikum on seda alguses kasutada ühe kindla maksetegevuse jaoks ja alles seejärel hinnata, kas sellest saab sinu peamine tööriist.
Rakendus kuulub finantsrakenduste hulka ning selle poe lühikirjeldus on lihtsalt “Ub app”. See ei anna kasutajale pikka lubaduste nimekirja, mistõttu tasub väärtust hinnata praktiliselt: kas ühe rakenduse kaudu tehtavad maksed säästavad sinu aega ja vähendavad vajadust liikuda mitme eri teenuse vahel. Kui vastus on jah, võib tasuta ligipääs olla päriselt kasulik, mitte ainult meeldiv boonus.
Oluline on ka see, et tasuta kasutamine ei võrdu automaatselt kõigi võimalike kulude puudumisega. Rakendus ise on tasuta, kuid maksete, kontode või kasutatavate teenuste võimalikud tingimused sõltuvad sellest, mida sa rakenduse kaudu teed. Seetõttu ei vaataks ma ainult sõna “tasuta”, vaid kontrolliksin enne suurema summa liigutamist alati konkreetse makse ekraanil kuvatavat infot ja oma teenusepakkuja tingimusi.
Mida saad enne päriselt kasutusele võtmist kontrollida?
Esimene praktiline kontroll on seadme sobivus. Ub app töötab Androidi seadmetel alates versioonist 8.1, seega ei ole see mõeldud väga vanadele telefonidele. Kui kasutad uuemat seadet, ei tohiks see nõue tavaliselt takistuseks olla, kuid vanema telefoni puhul tasub see enne paigaldamist üle vaadata. Finantsrakenduse puhul ei ole mõistlik eeldada, et iga vana seade saab turvaliselt ja tõrgeteta hakkama.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Teine kontroll puudutab sinu tegelikku maksevajadust. Ühe rakenduse lubadus kõlab mugavalt, kuid sellest pole palju kasu, kui sinu jaoks olulised maksed või teenused ei sobitu sinu kasutusviisiga. Mina alustaksin kõige sagedamini korduvast toimingust, mitte kõigi maksete korraga ümberkolimisest. Nii saad aru, kas Ub app vähendab samme või lisab hoopis ühe uue koha, mida pead pidevalt jälgima.
Kolmas kontroll on kasutajakonto ja seadme vahetamise olukord. Enne rakenduse põhikasutuseks tegemist mõtle läbi, mida teed telefoni kaotamisel, uue telefoni ostmisel või numbri vahetamisel. Ma ei soovitaks hoida kogu oma makserutiini ühes rakenduses enne, kui oled aru saanud, kuidas pääsed oma kontole ligi ja kuidas taastad kasutamise, kui vana seade pole enam käepärast.
See ei ole põhjus rakendust vältida, vaid põhjus alustada rahulikult. Tasuta rakenduse puhul on mõistlik kulutada mõned minutid seadistamise ja taastamise loogika mõistmisele, sest hiljem võib just see olla ebamugavam kui esimene paigaldus.
Kuidas hinnata makserutiini, mitte ainult esimest muljet?
Üks kasulik katse on valida nädalaks üks tuttav makseolukord ja teha see teadlikult Ub appi kaudu, kui sobiv teenus seal sinu jaoks olemas on. Pane tähele, mitu sammu kulus, kas summa ja saaja olid lihtsalt kontrollitavad ning kas pärast makset oli sul selge, kust kinnitust leida. See on sisukam test kui rakenduse avamine ja menüüde kiire läbivaatamine.
Kui kasutad maksete tegemiseks telefoni koos arvutiga, mõtle ka sellele, kus hoiad vajalikku infot. Näiteks võib arve tulla e-postiga, samal ajal kui makse tehakse telefonis. Sellises olukorras ei pruugi rakenduste koondamine kogu töövoogu üheks muuta; osa tegevusest jääb ikka e-kirja või arve juurde. Enne harjumuse muutmist tasub märgata, kas just makse ise on sinu jaoks aeglane osa või kulub rohkem aega arve leidmisele ja andmete kontrollimisele.
Kuidas Ub app igapäevases kasutuses väärtust loob?
Minu hinnangul seisneb selle rakenduse peamine väärtus koondamises. Kui sinu maksed on muidu jaotunud eri rakenduste, veebilehtede ja sõnumite vahel, võib üks keskne koht teha igapäevase asjaajamise selgemaks. See ei tähenda, et kõik finantsmured kaovad, kuid vähemalt ei pea iga väiksema makse puhul meenutama, millise teenuse kaudu seda viimati tegid.
Realistlik näide on kuu algus, kui korraga tuleb tasuda mitu arvet või teha mitu tavapärast makset. Selle asemel et avada iga teenuse jaoks eraldi kanal, saad alustada Ub appist ja vaadata, kas vajalikud toimingud on seal käeulatuses. Sellises olukorras ei ole kõige olulisem värviline kujundus, vaid see, kas rakendus aitab sul järjestada tegevused mõistlikult ja vähendada unustatud maksete riski.
Teine kasulik olukord on kiire väike makse ajal, mil sa ei taha hakata otsima õiget veebilehte või meenutama eraldi kasutajanime. Kui Ub app sobib sinu kasutatava makseviisiga, võib see muuta toimingu lühemaks. Mina hindaksin just sellist kasutust rohkem kui harva vajaminevaid erifunktsioone, sest korduv väike ajavõit koguneb kuu jooksul märgatavaks mugavuseks.
Praktiline väärtus tekib siis, kui rakendus vähendab otsimist, mitte ainult siis, kui see pakub rohkem nuppe. Seetõttu soovitan pärast esimest kasutusnädalat endalt küsida, kas avad Ub appi kindla harjumuse tõttu või lihtsalt seetõttu, et proovid seda alles tundma õppida. Kui vajalikud maksed muutuvad automaatsemaks ja eksimisoht väheneb, on rakendus oma koha leidnud.
Kolm töövõtet, mis aitavad rakendust targemalt hinnata
Esiteks ära alusta kõige keerulisemast makseolukorrast. Vali üks korduv ja väiksema mõjuga tegevus, mille tulemust saad kohe kontrollida. See annab sulle parema ettekujutuse rakenduse loogikast kui juhuslik kümne eri toimingu proovimine. Kui midagi läheb ebaselgeks, on ka vea mõju väiksem.
Teiseks hoia alguses alles oma tavapärane alternatiiv. Kui kasutad seni pangarakendust või veebiteenust, ära kustuta seda kohe. Kahe lahenduse lühike paralleelne kasutamine aitab märgata, kas Ub app päriselt säästab samme või lihtsalt dubleerib olemasoleva tööriista. See on eriti oluline finantsrakenduste puhul, sest mugavuse tunne võib tekkida enne seda, kui oled kõik vajalikud toimingud läbi proovinud.
Kolmandaks kontrolli pärast makset alati kinnitust ja summat, mitte ainult seda, kas ekraanile ilmus edukas teade. See on hea harjumus iga makserakenduse puhul, kuid koondatud maksete puhul eriti tähtis, sest ühe rakenduse mugavus võib panna liiga kiiresti edasi liikuma. Mina vaataksin üle saaja, summa ja makse kuupäeva enne rakendusest väljumist ning säilitaksin vajadusel kinnituse oma tavapärases arhiivis.
Need võtted ei ole Ub appi reklaam, vaid viis, kuidas tasuta makserakendust ausalt proovida. Kui pärast sellist testimist tundub kasutus endiselt selge, on sul tugevam alus otsustada, kas muuta see oma põhiliseks maksekanaliks.
Kuidas vältida segadust mitme maksekanali kasutamisel?
Paralleelne proovimine on kasulik ainult siis, kui sul on selge reegel, millist kanalit millise makse jaoks kasutad. Mina ei jagaks sama tüüpi makseid juhuslikult kahe rakenduse vahel, sest hiljem võib olla keerulisem meenutada, kust kinnitust otsida. Vali testimise ajaks üks maksekategooria või korduv toiming ja jäta teised endisesse kohta. Nii saad võrrelda kogemust ilma, et kogu oma arvelduste ajalugu muutuks korraga killustatumaks.
Kui makse jääb ootele või ekraan ei anna sulle kindlust, ära korda seda automaatselt teises kanalis. Kõigepealt kontrolli, kas esimese katse kohta on olemas kinnitus või muu selge olekuteave. See on lihtne, kuid oluline töövõte: kiire kordus võib tekitada topeltmakse riski sõltumata sellest, millist rakendust kasutad. Kui olukord jääb ebaselgeks, on mõistlik peatuda ja kontrollida teenusepakkuja juhiseid, mitte oletada tulemuse põhjal.
Kus hakkavad mugavuse piirid välja paistma?
Üks võimalik puudus on sõltuvus ühest keskpunktist. Kui sulle meeldib hoida makseid eri teenustes lahus või kontrollida iga toimingut otse oma pangarakenduses, võib Ub app tunduda tarbetu vahekihina. Sellisel juhul ei anna koondamine sulle tingimata paremat ülevaadet, vaid lisab veel ühe rakenduse, mida pead ajakohasena hoidma.
Teine piirang puudutab harjumust ja usaldust. Finantsrakenduse kasutuselevõtt nõuab rohkem kui lihtsalt paigaldamist: pead harjuma selle menüüdega, meeles pidama, kus asuvad kinnitused, ja teadma, mida teha tõrke korral. Kui teed makseid harva, võib tavapärane veebileht või otse panga rakendus olla sinu jaoks lihtsam, sest sa ei pea uut töövoogu õppima.
Kolmas võimalik hõõrdumine tekib siis, kui kasutad mitut seadet või vahetad telefoni sageli. Maksevahendi puhul ei ole mugavus ainult kiire avamine; oluline on ka järjepidev ligipääs ja selge taastamisprotsess. Enne Ub appi täielikult toetuma hakkamist teeksin ühe kontrollitud testi, kus vaatan üle, kuidas rakendus käitub pärast väljalogimist või seadme vahetuse ettevalmistamist. Seda ei tasu teha poolelioleva kiire makse ajal.
Samuti ei sobi see rakendus inimesele, kes otsib eelkõige põhjalikku eelarvestamist, investeerimisanalüüsi või finantsplaneerimise töölauda. Ub appi kirjeldatud roll on maksete koondamine, mitte kogu isikliku rahanduse juhtimine. Kui sinu peamine eesmärk on kulukategooriate analüüs, pikaajaliste eesmärkide jälgimine või detailne aruandlus, võib spetsiaalne eelarverakendus olla parem valik ning Ub appi kasutamine selle kõrval, mitte selle asemel, oleks mõistlikum.
Oluline on eristada ka maksmise mugavust rahaasjade ülevaatest. Kui tahad teada, kuhu sinu kulud kuu jooksul jagunevad, ei pruugi koondatud maksete tegemise koht üksi vastata küsimusele, kas kulutad rohkem toidule, arvetele või vaba aja tegevustele. Sellise eesmärgi jaoks vajab kasutaja tavaliselt eraldi arvestust või eelarvetööriista. Ub app võib makse sooritamise lihtsamaks muuta, kuid ma ei käsitleks seda automaatselt kulude analüüsi asendajana.
Milline alternatiiv sobib eri olukordades paremini?
Kõige loomulikum alternatiiv on sinu panga enda rakendus. Panga lahendus võib olla parem, kui soovid hoida makseid otse oma konto haldamise juures ja vältida eraldi rakendust. Ub app muutub huvitavamaks siis, kui selle koondatud töövoog on sinu jaoks lihtsam kui pangarakenduse ja eri teenusekanalite vahel liikumine.
Teine alternatiiv on teha maksed iga teenuse enda veebilehel. See võib anda rohkem konteksti ja olla harjumuspärane, kuid samal ajal tähendab see rohkem paroole, avatud lehti ja erinevaid kasutusloogikaid. Ub appi eelis sellise lahenduse ees on potentsiaalne ühtsus; puudus on see, et ühe rakenduse sobivus sõltub sinu konkreetsetest maksetest.
Kolmas võimalus on kasutada eraldi digirahakotti või makseplatvormi. Selline lahendus võib olla mugav, kui sinu kontaktid ja makseharjumused on juba seal välja kujunenud. Ub app ei pruugi olla parem lihtsalt sellepärast, et see on uus. Mina valiksin selle ainult siis, kui selle kaudu tehtav põhitöö on minu jaoks arusaadavam või kiirem kui olemasolevas rahakotis.
Seega ei ole küsimus selles, milline rakendus on üldiselt parim. Küsimus on selles, kas tahad maksed koondada või hoida need otse oma panga ja teenusepakkujate juures. Ub app on mõistlikum valik kasutajale, kes väärtustab ühte keskset maksekohta; otsepangandus on parem inimesele, kes eelistab võimalikult väikest vahendajate arvu.
Kui kasutad makseid peamiselt arvutis, ei pruugi telefonirakendus sinu jaoks üldse kõige loomulikum keskus olla. Veebikanal võib olla mugavam siis, kui kontrollid arveid suurelt ekraanilt ja teed samal ajal oma kontode ülevaadet. Vastupidi, telefonis sageli toiminguid tegevale inimesele võib üks rakendus olla praktilisem, sest see on juba käepärast. Valiku määrab seega mitte ainult funktsioonide hulk, vaid ka koht ja hetk, kus sa tavaliselt makse ära teed.
Kellele Ub app sobib ja kellel tasub see vahele jätta?
Ma soovitaksin seda rakendust inimesele, kes teeb Android-telefonis sageli makseid ja tunneb, et eri kanalite vahel liikumine võtab tarbetult aega. Samuti võib see sobida kasutajale, kes soovib enne raha kulutamist tasuta lahendust proovida ning on valmis oma tavapärase töövoo järk-järgult ümber korraldama.
See võib olla eriti kasulik neile, kelle igapäevased maksed on korduvad ja üsna selge mustriga. Kui tead juba, milliseid toiminguid teed iga kuu, saad hinnata Ub appi konkreetse tulemuse järgi: kas need tegevused on nüüd lihtsamini leitavad, kas vajad vähem eraldi kanaleid ja kas kinnituste kontrollimine on sinu jaoks mugav.
Ma jätaksin selle vahele, kui oled oma panga rakendusega täielikult rahul, teed makseid harva või ei soovi finantstoiminguid uude rakendusse tuua. Samuti ei ole see minu esimene soovitus inimesele, kes vajab põhjalikku eelarveanalüüsi või investeerimisfunktsioone. Sellisel juhul võiksid otsida tööriista, mille keskmes on just need vajadused, mitte maksete koondamine.
Vanema Android-telefoni kasutaja peaks enne paigaldamist kontrollima, kas seadme süsteem vastab vähemalt versioonile 8.1. PEGI 3 märgis näitab, et rakendus sobib vanusepiirangu mõttes laiale kasutajaskonnale, kuid finantsrakenduse puhul on täiskasvanu juhendamine siiski mõistlik, kui telefoni kasutab laps või noor inimene. Vanusemärgis ei asenda arusaamist sellest, mida makse kinnitamine tegelikult tähendab.
Mis muutub olemasoleva kasutaja jaoks versiooni vahetudes?
Praegune versioon on 45.1.0 ning rakenduse väljalaskekuupäev on 23. juuni 2020. Need faktid annavad tootele ajajoone ja näitavad, et see ei ole täiesti uus katsetus, kuid üksnes versiooninumber ei ütle, millised konkreetsed funktsioonid või parandused viimase uuendusega lisandusid. Ma ei teeks seetõttu uuenduse põhjal oletusi uute võimaluste kohta.
Olemasoleva kasutajana vaataksin pärast uuendamist üle need osad, mida kasutan päriselt: kas sisselogimine toimib tavapäraselt, kas makse kinnitamine on endiselt arusaadav ja kas varasemalt tehtud toimingu info on leitav. Kui rakendus on sinu igapäevases rutiinis, ära jäta olulist makset viimasele hetkele kohe pärast uuendust. Tee esmalt üks lihtne kontroll, et veenduda oma töövoo järjepidevuses.
Uue kasutaja jaoks on versiooninumber pigem taustateave kui otsustav argument. Olulisem on proovida rakendust enda päris vajadusega, mitte eeldada, et pikk arendustee tähendab automaatselt sobivust igale inimesele. Arengut tasub hinnata selle järgi, kas sinu kasutatavad toimingud on selged ja töökindlad, mitte ainult selle järgi, kui suur number rakenduse nimes või teabelehel paistab.
Minu lõplik hinnang
Ub appi tugevus on selge: see pakub tasuta ligipääsu maksete koondamise ideele ning selle kasutajaskond on jõudnud üle miljoni paigalduseni. Rakenduse praegune versioon on 45.1.0, mis näitab, et tegemist on aktiivselt arendatud tootega, mitte üksnes ühekordse prooviga. Mina näen selle väärtust eelkõige inimestel, kes tahavad vähendada igapäevast rakenduste vahel hüppamist.
Samas ei muudaks ma seda automaatselt oma ainsaks maksekanaliks. Enne teeksin väikese prooviperioodi, kasutaksin üht tuttavat makset, kontrolliksin kinnitust ja võrdleksin samme oma panga või senise teenusega. Kui Ub app teeb töö lihtsamaks ilma segadust lisamata, on tasuta proovimine igati põhjendatud.
Minu soovitus: proovi seda, kui vajad üht keskset maksekohta, kuid jäta vahele, kui sinu pank juba lahendab sama probleemi paremini. Tasuta hind muudab otsuse lihtsaks, kuid tegelik väärtus ei tule paigaldusest. See tuleb sellest, kas rakendus sobitub sinu maksete, seadme ja harjumustega ning aitab sul teha toiminguid rahulikumalt ja väiksema eksimisvõimalusega.
Enne kui teed sellest oma peamise maksekanali, kontrolli veel kord, kas sinu sagedased toimingud on seal mugavad, kas saad pärast makset kinnituse üles leida ja kas sul on telefonivahetuse puhuks selge plaan. Need küsimused aitavad hinnata mitte üksnes esimest muljet, vaid ka seda, kas rakendus sobib sinu pärisellu pikemaks ajaks.
Plussid
- Lihtne ja selge kasutajaliides
- milles on mugav navigeerida.
- Rakendus töötab üldiselt kiiresti ka keskmise jõudlusega seadmetel.
- Registreerimine ja konto seadistamine on kasutajasõbralikud.
- Teavitused aitavad olulist infot õigel ajal märgata.
- Regulaarsed uuendused võivad parandada jõudlust ja turvalisust.
Miinused
- Mõned funktsioonid võivad olla piiratud või saadaval ainult tasulises versioonis.
- Rakendus võib küsida rohkem lubasid
- kui kasutaja eeldab.
- Kõik menüüd ja juhised ei pruugi olla eesti keeles.
- Vanematel seadmetel võib esineda aeg-ajalt aeglustumist.
- Kasutajatugi ei pruugi probleemidele kiiresti vastata.
Korduma kippuvad küsimused: Ub app
Mis rakendus on Ub ja milleks seda kasutatakse?
Ub on mobiilirakendus, mille eesmärk on pakkuda kasutajatele mugavat võimalust oma igapäevaseid tegevusi ja rakenduse põhifunktsioone ühest kohast hallata. Enne allalaadimist tasub tutvuda rakenduse täpse kirjeldusega, sest Ub funktsioonid võivad sõltuda kasutaja asukohast, seadmest, konto tüübist ja rakenduse uuest versioonist.
Kas Ub on tasuta kasutatav või sisaldab see tasulisi funktsioone?
Ub võib olla tasuta allalaaditav ja pakkuda põhifunktsioone ilma kohese tasuta, kuid mõned võimalused võivad olla seotud tellimuse, rakendusesiseste ostude või teenustasudega. Enne kasutamise alustamist soovitan kontrollida Google Play või App Store’i hinnastust, tellimistingimusi ning seda, kas prooviperiood muutub automaatselt tasuliseks.
Milliseid lubasid Ub kasutamiseks küsib ja kas need on turvalised?
Nagu paljud teised rakendused, võib Ub küsida ligipääsu näiteks teavitustele, asukohale, kaamerale, failidele või internetiühendusele. Lubade vajalikkus sõltub sellest, milliseid funktsioone kasutate. Privaatsuse huvides tasub anda ainult need õigused, mis on rakenduse toimimiseks vajalikud, ning lugeda enne paigaldamist Ub privaatsuspoliitikat.
Kas Ub töötab nii Androidi kui ka iPhone’i seadmetes?
Ub saadavus võib erineda Androidi ja iOS-i seadmete vahel ning sõltuda operatsioonisüsteemi versioonist, riigist ja rakenduse arendaja levitamisest. Enne allalaadimist kontrollige ametlikust Google Play poest või App Store’ist, kas rakendus on teie seadmele saadaval. Samuti veenduge, et telefonil oleks piisavalt vaba salvestusruumi.
Mida teha, kui Ub ei tööta, ei lase sisse logida või rakendus jookseb kokku?
Probleemide korral kontrollige esmalt internetiühendust, uuendage Ub uusimale versioonile ja taaskäivitage seade. Vajadusel proovige kontolt välja ja uuesti sisse logida või rakendus uuesti paigaldada, kuid enne veenduge, et teie andmed on kontoga sünkroonitud. Kui probleem püsib, kasutage rakenduse ametlikku tugikanalit ning kirjeldage seadme mudelit ja tõrke täpset sisu.


